



 TIM RISET IDX CHANNEL
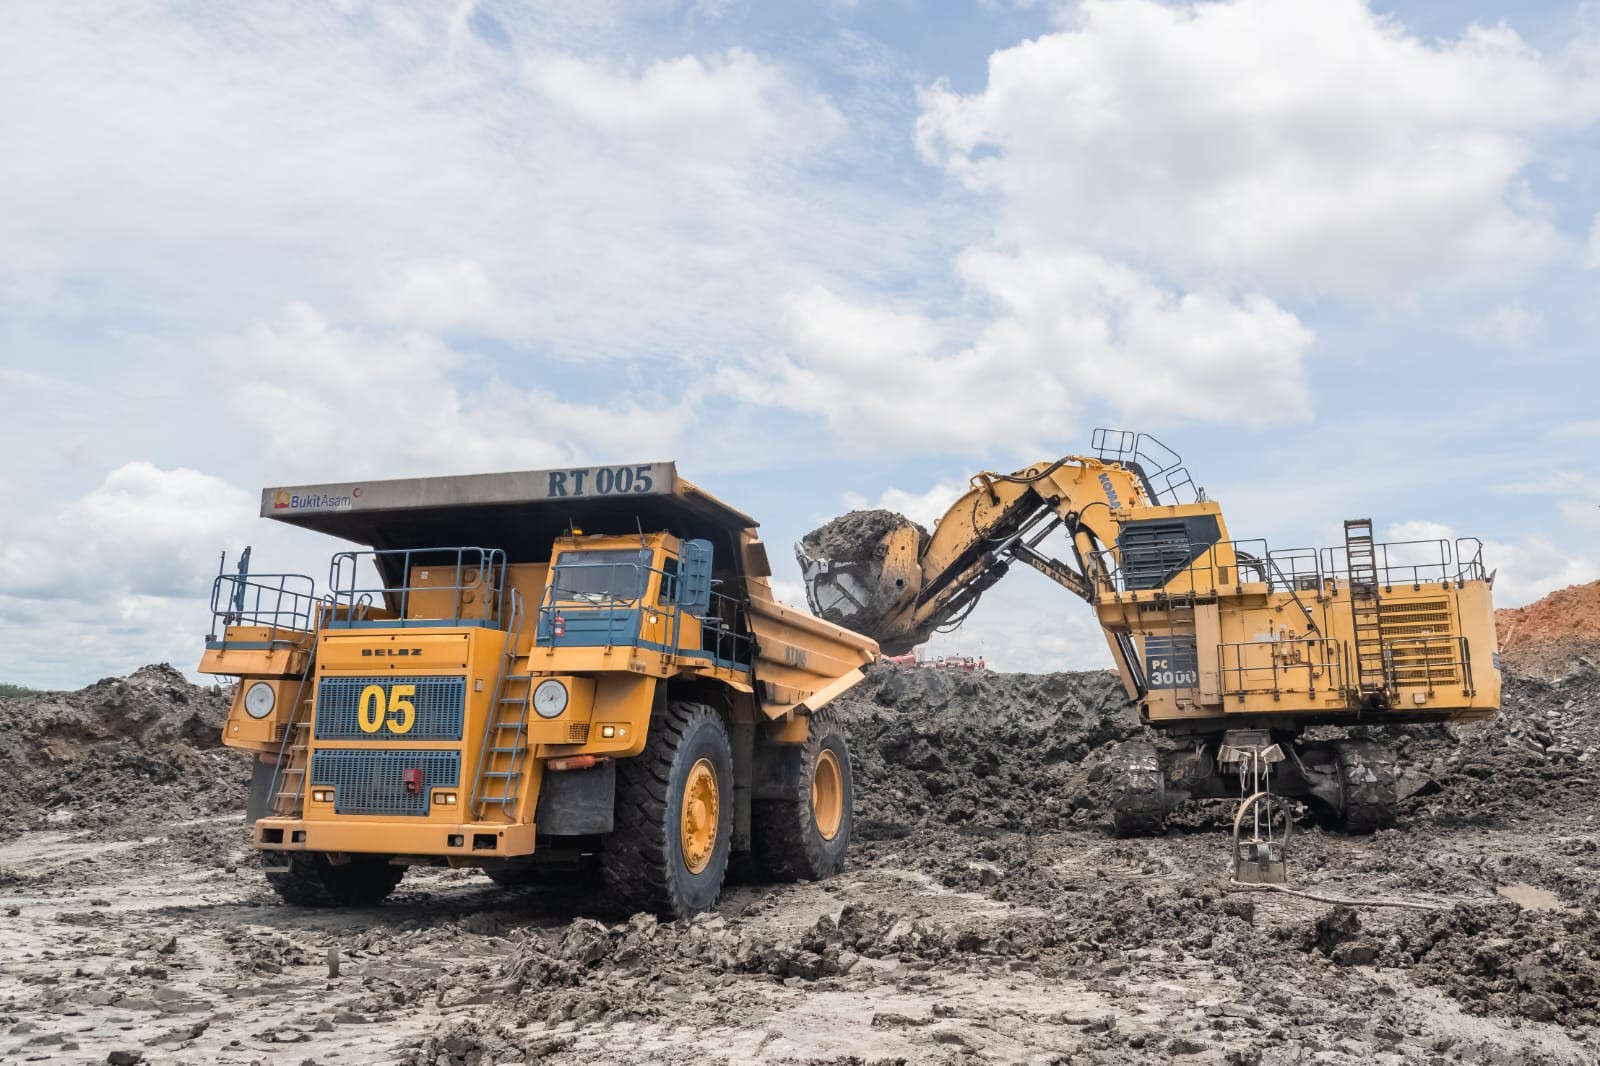
IDXChannel - PT Bukit Asam Tbk (PTBA) memasuki siklus pertumbuhan baru seiring sejumlah proyek ekspansi dan penguatan infrastruktur logistik yang diperkirakan membuka ruang bagi peningkatan produksi serta penjualan batu bara.
Analis UOB Kay Hian Benyamin Mikael dan Alden Gabriel Lam dalam riset yang terbit pada 29 September 2026 menilai penyelesaian jalur kereta Tanjung Enim-Kramasan menjadi katalis utama PTBA dalam jangka dekat.
Jalur sepanjang 158 kilometer tersebut dikembangkan PTBA bersama PT Kereta Api Indonesia (Persero) (KAI) untuk menghubungkan area tambang PTBA di Tanjung Enim, Sumatera Selatan, dengan terminal batu bara di sekitar Palembang.
Jalur ini memiliki kapasitas awal 20 juta ton per tahun (mtpa), dengan operasi penuh ditargetkan mulai 2H27 dan volume angkutan sekitar 8 juta ton pada 2027.

Menurut analis, Kramasan berpotensi mengurangi hambatan logistik yang selama ini membatasi kapasitas produksi PTBA.
Dalam jangka panjang, proyek tersebut dapat meningkatkan kapasitas produksi hingga 60 juta ton, termasuk melalui kombinasi pengangkutan kereta api dan penjualan batu bara dari tambang langsung ke pembeli.
Tambahan kapasitas itu juga dinilai membuka fleksibilitas bagi PTBA untuk meningkatkan porsi ekspor. Hal ini menjadi penting karena harga batu bara ekspor secara historis berada 28-68 persen di atas harga domestik dalam tiga tahun terakhir.
Selain Kramasan, optimalisasi koridor kereta Kertapati berpotensi menambah kapasitas angkutan hingga 7 juta ton per tahun.
PTBA sendiri memiliki cadangan batu bara sebesar 2,88 miliar ton dan sumber daya 5,71 miliar ton per Desember 2025. Dengan tingkat produksi 2025 sebesar 47,2 juta ton, cadangan tersebut memberikan umur tambang sekitar 60 tahun.
Sebagian besar produksi PTBA berasal dari konsesi Tanjung Enim seluas sekitar 40.347 hektare di Sumatera Selatan. Pada 2025, tambang tersebut menyumbang 98 persen dari total produksi perusahaan.
Dari sisi distribusi, PTBA mengangkut batu bara melalui jalur kereta khusus menuju pelabuhan miliknya di Tarahan, Lampung, dengan kapasitas 25 juta ton per tahun, serta Kertapati, Palembang, berkapasitas 7 juta ton per tahun.
Sekitar 54 persen penjualan pada 2025 diserap pasar domestik, terutama pembangkit listrik PLN di Jawa dan Sumatera, sedangkan sisanya diekspor ke sejumlah negara Asia.
Katalis lain datang dari peningkatan utilisasi PLTU Sumsel 8. Pembangkit berkapasitas 2x660 megawatt (MW) tersebut dimiliki PTBA melalui kepemilikan 45 persen dan saat ini beroperasi dengan utilisasi sekitar 60 persen.
Jika utilisasi meningkat menuju kapasitas penuh, PTBA berpotensi memperoleh tambahan penjualan batu bara hingga 2 juta ton per tahun melalui skema mine-mouth.
Penjualan ini dinilai menarik karena tidak menghadapi kendala transportasi seperti penjualan batu bara yang harus diangkut ke pelabuhan.
PTBA juga tengah mengembangkan PLTU berkapasitas 1,44 gigawatt (GW) di Mempawah, Kalimantan Barat, untuk memasok listrik bagi proyek hilirisasi bauksit serta alumina-aluminium milik Inalum.
Analis menilai proyek tersebut dapat menciptakan permintaan baru yang relatif stabil bagi batu bara PTBA, mengingat pembelinya merupakan proyek hilirisasi Inalum yang bersifat captive.
Dari sisi operasional, model pengangkutan berbasis kereta juga membuat PTBA relatif lebih terlindungi dari dampak El Niño dibandingkan produsen batu bara yang mengandalkan angkutan tongkang sungai di Kalimantan.
Namun, curah hujan ekstrem justru menjadi risiko yang lebih besar bagi produksi PTBA.
Curah hujan ekstrem pada kuartal I 2026 bahkan menyebabkan produksi PTBA turun 22 persen secara tahunan.
Kendati demikian, produksi mulai pulih pada kuartal II 2026, melonjak 94 persen secara kuartalan menjadi 12,8 juta ton.
Secara keseluruhan, produksi semester I-2026 (1H26) turun 10 persen secara tahunan menjadi 19,45 juta ton. Namun, pada Juli-Agustus 2026, produksi mencapai 10,4 juta ton atau rata-rata 5,2 juta ton per bulan.
Angka tersebut sudah melampaui rata-rata produksi bulanan 5 juta ton yang dibutuhkan untuk mencapai skenario produksi 50 juta ton pada 2026.
Manajemen sendiri menetapkan target produksi 2026 sebesar 48 juta ton dalam skenario dasar dan 50 juta ton dalam skenario bullish, sementara RKAB 2026 tidak berubah di 53 juta ton.
Kinerja keuangan juga menunjukkan perbaikan. Pendapatan PTBA pada 1H26 naik 8 persen secara tahunan menjadi Rp22,03 triliun, sedangkan laba bersih melonjak 218 persen menjadi Rp2,65 triliun.
Kenaikan tersebut ditopang harga jual rata-rata (ASP) yang meningkat 11 persen menjadi Rp1,03 juta per ton, meski volume penjualan turun sekitar 2 persen menjadi 21,1 juta ton.
Di sisi biaya, cash cost di luar royalti turun 5 persen secara tahunan menjadi USD47,25 per ton pada 1H26, terutama karena penurunan biaya transportasi dan jasa pertambangan.
Namun, kenaikan harga bahan bakar menjadi tekanan utama, dengan biaya fuel naik 17 persen secara tahunan menjadi USD6,28 per ton.
Pada kuartal II-2026, biaya bahan bakar bahkan melonjak 53 persen secara kuartalan menjadi USD7,50 per ton.
Kenaikan royalti sebesar 13 persen secara tahunan juga menjadi beban seiring meningkatnya harga batu bara.
Untuk paruh kedua 2026, manajemen memperkirakan margin relatif stabil.
Kenaikan harga ICI-3 diperkirakan dapat mengimbangi kenaikan biaya tunai seiring rasio pengupasan (strip ratio) yang meningkat menjadi 6 kali pada 2H26, dari 5,3 kali pada 1H26.
Harga minyak, yang memengaruhi biaya bahan bakar, menjadi faktor utama yang perlu dicermati.
Dari sisi valuasi, PTBA diperdagangkan pada price to earnings ratio (PER) 7,6 kali, relatif sejalan dengan rata-rata perusahaan sejenis sebesar 7,9 kali.
Dengan asumsi rasio pembayaran dividen berada pada kisaran 45-75 persen seperti dua tahun terakhir, tingkat dividend yield PTBA diperkirakan berada di kisaran 6-10 persen.
Namun, besaran dividen tahun depan akan bergantung pada kebutuhan belanja modal, terutama terkait pembangunan PLTU Mempawah.
Jika realisasi belanja modal proyek tersebut berlangsung lebih cepat dari perkiraan, kebutuhan arus kas PTBA dapat meningkat dan memengaruhi ruang pembagian dividen. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.


