
 TIM RISET IDX CHANNEL
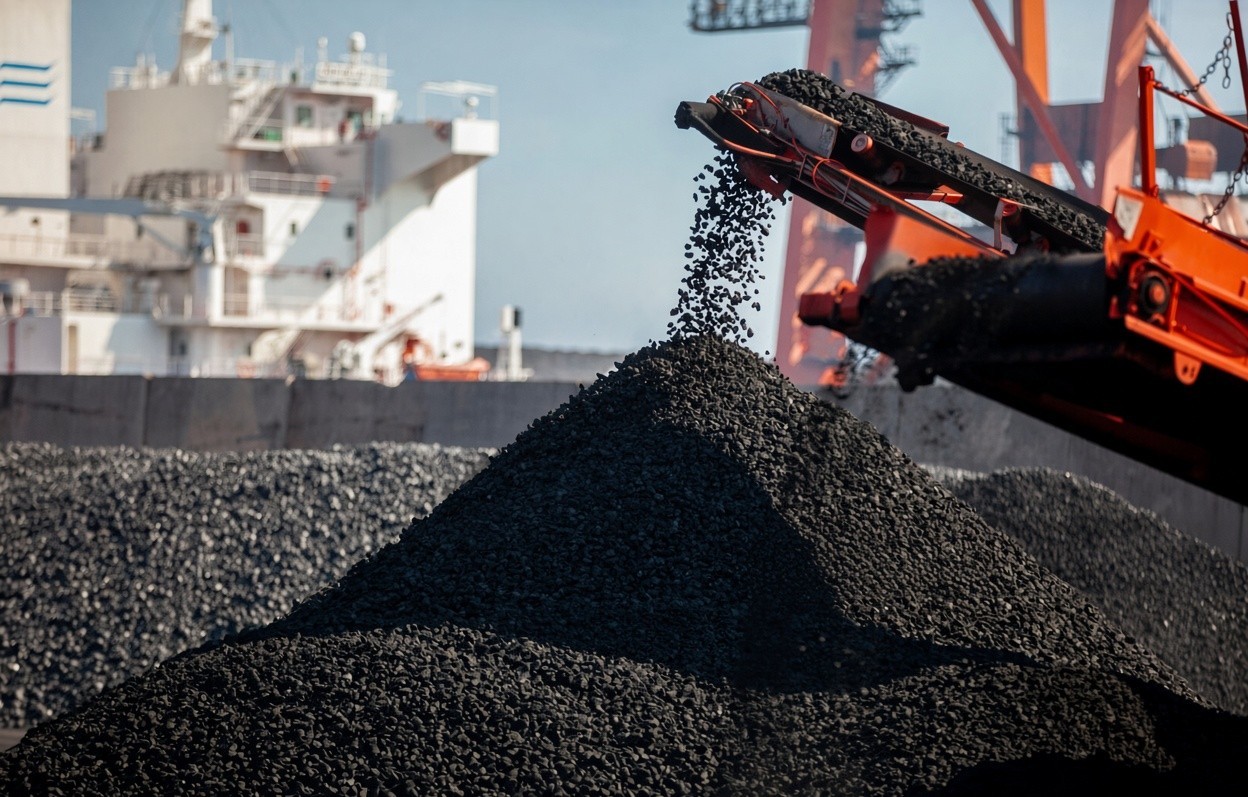
AADI menjadi pilihan utama CGSI karena potensi imbal hasil dividen dan fleksibilitas permodalan setelah perusahaan memperoleh sekitar USD661 juta dari penjualan kepemilikannya di Kestrel Coal, perusahaan batu bara Australia.
Kenaikan rekomendasi PTBA didukung basis biaya yang lebih rendah serta peningkatan kapasitas angkutan batu bara melalui jalur kereta api Keramasan.
Sementara itu, pemulihan kinerja ITMG dinilai masih bergantung pada keberhasilan penghematan biaya dalam skala besar dan ekspansi tambang.
CGSI melihat potensi kenaikan bagi sektor batu bara apabila harga komoditas lebih kuat dari perkiraan, kinerja operasional melampaui ekspektasi, atau perusahaan membagikan dividen lebih besar.
Sebaliknya, normalisasi harga yang lebih cepat, pembengkakan biaya, keterlambatan perizinan atau pengiriman, serta penurunan dividen menjadi risiko yang perlu dicermati investor. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.