
 Taufan Sukma Abdi Putra

IDXChannel - Usulan Morgan Stanley Capital International (MSCI) yang bakal mengubah klasifikasi pasar modal Indonesia ke standalone market masih terus menjadi sentimen negatif yang menekan bursa saham domestik.
Hal tersebut menjadi kebijakan terbaru dari MSCI, yang sebelumnya juga telah mengambil sejumlah keputusan bagi pasar modal nasional, termasuk status pembekuan (freezing) dan juga dicoretnya beberapa saham Indonesia dari indeks MSCI, baik di level global maupun regional.
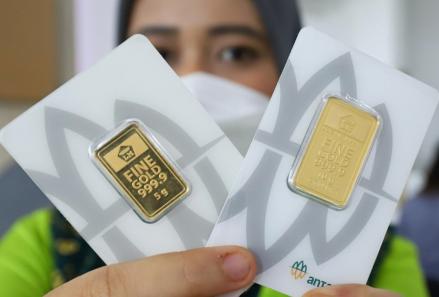
Salah satu yang menjadi korban adalah saham PT Aneka Tambang Tbk (ANTM), yang resmi keluar dari indeks MSCI Global Standard sejak Juli 2026 lalu. Yang menarik, meski telah dicoret oleh MSCI, kalangan analis secara umum masih menilai bahwa potensi saham ANTM ke depan masih cukup menjanjikan.
"Justru dengan koreksi harga yang sudah cukup dalam, (prospek saham ANTM) jadi semakin menarik, dengan memperhatikan fundamental bisnisnya masih kuat, ditopang oleh bisnis emas, nikel, proyek hilirisasi dan potensi pemberian dividen besar," ujar Analis Phintraco Sekuritas, Alrich Paskalis Tambolang, dalam keterangan resminya, Kamis (22/10/2026).
Menurut Alrich, tekanan akibat sentimen MSCI justru berpotensi memicu penyesuaian portofolio dan meningkatkan volatilitas ANTM, terlepas dari kondisi fundamental perusahaan. Koreksi harga memang membuka peluang akumulasi, kendati saat ini belum ada support yang solid.
Dalam hal ini, Alrich menyarankan agar pelaku pasar menunggu stabilisasi harga dan meredanya tekanan jual asing, sebelum kemudian masuk dan melakukan akumulasi secara bertahap.
Hal ini tak lepas dari kondisi fundamental ANTM yang dinilai Alrich masih relatif kuat. Hal ini, misalnya saja, terkonfirmasi dari data laba bersih Perseroan yang pada semester I-2026 mencapai Rp6,91 triliun, naik 34 persen secara tahunan, dengan emas sebagai kontributor utama penjualan.
Tak hanya itu, bisnis nikel dan proyek hilirisasi juga berpotensi menjadi pendorong pertumbuhan jangka menengah. Namun demikian, Alrich juga mengakui bahwa kinerja ANTM masih tetap sensitif terhadap harga komoditas, volume penjualan, dan keberhasilan eksekusi proyek.
Sedangkan secara historis, ANTM telah membagikan dividen tahun buku 2025 sekitar Rp5,05 triliun atau Rp209,99 per saham, setara 70 persen laba bersih tahun tersebut. Untuk dividen berikutnya, Alrich pun menyarankan agar investor melihat laba sepanjang 2026, arus kas, serta kebutuhan belanja modal yang dianggarkan sekitar Rp6 triliun.
"Dividen berpotensi menjadi penopang sentimen, tetapi belum tentu cukup untuk mengimbangi tekanan jual akibat MSCI," ujar Alrich.
Secara teknikal, Alirch pun menilai bahwa area Rp2.350 hingga Rp2.400 per saham dapat dicermati sebagai support dan akumulasi bertahap, dengan target terdekat Rp2.800 dan Rp3.000.
Sementara jika terjadi breakdown support, maka perlu diwaspadai juga adanya peluang pelemahan lanjutan.
"Katalis utama yang perlu diperhatikan, adalah perkembangan isu MSCI, pergerakan harga emas dan nikel, realisasi kinerja kuartal III, serta perkembangan proyek hilirisasi. Investor sebaiknya tidak hanya berpatokan pada harga yang sudah turun, tapi juga menunggu konfirmasi pembalikan tren," ujar Alrich.
Sementara, Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa dikeluarkannya saham ANTM dari indeks MSCI Global Standard memang memberikan tekanan jual mekanis jangka pendek, yang dipicu oleh penyesuaian portofolio (rebalancing) dana kelolaan pasif global.
Namun demikian, Nafan memastikan bahwa aksi jual ini bersifat teknikal, dan tidak mengindikasikan penurunan kinerja operasional Perseroan secara keseluruhan.
"Fenomena aliran dana keluar memang sering kali menciptakan mispricing, di mana harga saham terkoreksi melebihi penurunan nilai intrinsiknya. Kondisi ini justru membuka peluang bagi investor berhorizon menengah hingga panjang untuk melakukan akumulasi bertahap (buy on weakness) pada harga yang lebih atraktif," ujar Nafan, dalam kesempatan terpisah.
Menurut Nafan, skema pendanaan hilirisasi yang banyak memanfaatkan kemitraan strategis, juga membuat kebutuhan belanja modal (capital expenditure/capex) tidak membebani arus kas internal Perseroan secara berlebihan, sehingga posisi keuangan relatif tetap aman dan fleksibel.
Justru, kondisi arus kas dan tingkat profitabilitas yang kuat akan membuat ekspektasi pembagian dividen dalam jumlah besar menjadi sangat realistis untuk diwujudkan.
Secara historis, ANTM memang secara konsisten mempertahankan dividend payout ratio yang tinggi, sehingga potensi dividend yield yang menarik diproyeksikan mampu menjadi katalis pemulihan harga saham,” ungkap dia.
"Daya tarik dividen ini umumnya akan mengundang masuknya kembali investor institusi domestik yang berfokus pada imbal hasil, sekaligus membantu menahan tekanan jual lebih lanjut dari investor asing," ujar Nafan.
Sementara, dalam jangka pendek, risiko volatilitas dan koreksi susulan memang masih ada sampai seluruh proses rebalancing MSCI selesai terserap pasar.
Meski demikian, untuk jangka menengah hingga panjang, solidnya fundamental serta prospek dividen menjadikan ANTM tetap layak dijadikan pilihan diversifikasi portofolio, selama strategi pembelian dilalukan secara bertahap untuk meminimalkan risiko fluktuasi harga.
Di lain pihak, Analis Panin Sekuritas, Elandry Pratama, menyatakan bahwa tekanan ke saham bukan berarti fundamental ANTM memburuk.
"Peluang akumulasi bisa terbuka jika valuasi sudah menarik, tapi sebaiknya dilakukan bertahap dan menunggu stabilisasi harga. Dalam kondisi sekarang, penting membedakan tekanan jual akibat capital flow dengan perubahan prospek bisnis perseroan," ujarv Elandry.
Secara fundamental, menurut Elandry, ANTM masih memiliki daya tarik dari bisnis emas, nikel, dan potensi hilirisasi. Emas dapat menjadi penopang pendapatan ketika harga emas tinggi, sedangkan nikel dan proyek hilirisasi menawarkan peluang pertumbuhan jangka menengah hingga panjang.
Elandry menjelaskan, potensi dividen besar tentu bisa menjadi katalis positif, tetapi realisasinya perlu melihat laba bersih, arus kas, kebijakan pembagian dividen, serta kebutuhan belanja modal.
"Jangan sampai ekspektasi dividen hanya didasarkan pada laba tanpa mempertimbangkan kebutuhan pendanaan ekspansi. Dividen dapat membantu menopang minat investor, tetapi belum tentu cukup untuk memulihkan harga jika tekanan jual dan sentimen pasar masih kuat," ujar Elandry.
(taufan sukma)