
 Dhera Arizona Pratiwi
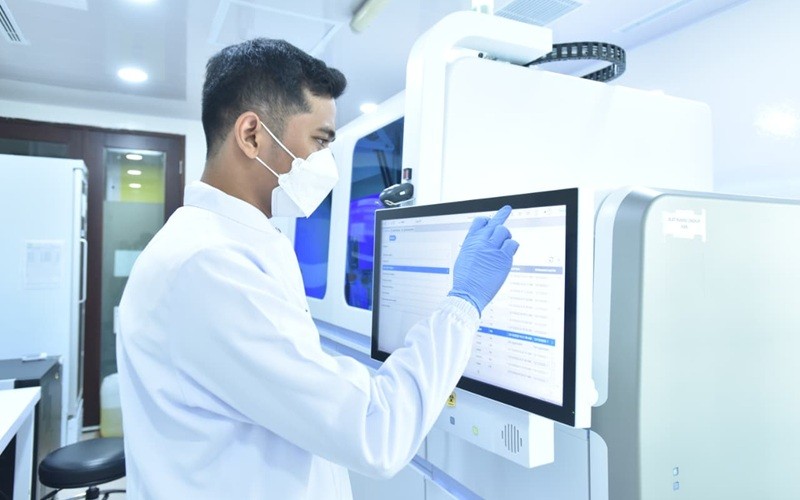
IDXChannel - Emiten produsen alat kesehatan diagnostik, PT Prodia Diagnostic Line Tbk (PRDL) atau Proline, membukukan pendapatan sebesar Rp21,5 miliar pada periode Januari-September 2026. Capaian ini turun 60,91 persen jika dibandingkan Rp55,0 miliar pada periode yang sama tahun sebelumnya.
Manajemen PRDL menyatakan, kinerja tersebut terutama dipengaruhi oleh penyesuaian pola pembelian pelanggan, serta transisi kebutuhan pada beberapa kategori produk. Sehingga, perseroan memandang kondisi tersebut bersifat sementara dan tidak mengubah prospek jangka panjang bisnis.

"Sejalan dengan perkembangan kebutuhan diagnostik, perseroan terus memperluas portfolio produk dan customer base untuk mendukung sumber pertumbuhan yang semakin beragam," ujarnya dalam keterangan resmi, Kamis (29/10/2026).
Dari sisi komposisi pendapatan, Kimia Klinik tetap menjadi kontributor terbesar dengan pendapatan sebesar Rp11,6 miliar atau 53,9 persen dari total pendapatan hingga September 2026.
Di sisi lain, Instrumen mencatat pertumbuhan 29,5 persen YoY menjadi Rp7,6 miliar, sehingga kontribusinya meningkat menjadi 35,2 persen dari total pendapatan, dibandingkan 10,6 persen pada periode yang sama tahun sebelumnya. Peningkatan kontribusi Instrumen memperluas komposisi pendapatan perseroan di luar bisnis reagen.
Sementara itu, segmen Hematologi membukukan pendapatan sebesar Rp2,0 miliar, diikuti Jasa sebesar Rp307 juta serta Imunologi dan Biomolekuler sebesar Rp11 juta. Perseroan akan terus memperkuat seluruh lini produk sejalan dengan perkembangan kebutuhan pelanggan.
Dari sisi customer, perseroan melayani dua kelompok utama, yaitu pemerintah dan swasta. Ke depan, perseroan akan terus memperluas penetrasi pada kedua kelompok tersebut, termasuk meningkatkan kontribusi rumah sakit dan laboratorium swasta serta menjaga partisipasi aktif pada berbagai peluang di sektor kesehatan nasional.
Sejalan dengan volume penjualan yang lebih rendah, laba kotor perseroan pada periode Januari-September 2026 tercatat sebesar Rp6,6 miliar dengan Gross Profit Margin sebesar 30,6 persen, dibandingkan 66,7 persen pada periode yang sama tahun sebelumnya. Margin saat ini turut dipengaruhi oleh manufacturing overhead dan depresiasi fasilitas produksi baru yang belum terserap secara optimal pada tingkat volume saat ini.
Sejak semester I-2025, perseroan telah mengoperasikan fasilitas produksi baru dengan kapasitas hingga empat kali fasilitas sebelumnya. Kapasitas tersebut menempatkan perseroan dalam posisi yang siap untuk merespons peningkatan permintaan dengan cepat, tanpa membutuhkan penambahan kapasitas produksi yang signifikan.
"Seiring pertumbuhan volume, utilisasi yang lebih tinggi juga diharapkan dapat meningkatkan penyerapan biaya tetap dan operating leverage perseroan," kata manajemen PRDL.
Kemudian pada Januari-September 2026, perseroan membukukan LBITDA sebesar Rp4,3 miliar. Namun, tekanan EBITDA sebagian besar terjadi pada semester pertama, dengan LBITDA Januari-September sebesar Rp4,3 miliar, sementara pada kuartal III-2026 LBITDA menipis menjadi Rp43 juta.
Beban usaha kuartal III-2026 juga ternormalisasi menjadi Rp3,3 miliar, turun 43,0 persen YoY, setelah biaya terkait program Employee Stock Allocation (ESA) telah terealisasi pada semester I-2026.
"Ke depan, perseroan akan berfokus pada peningkatan volume dan utilisasi fasilitas produksi. Peningkatan utilisasi diharapkan dapat memperkuat penyerapan biaya tetap, meningkatkan operating leverage, dan mendukung profitabilitas secara bertahap," ujarnya.
Dari sisi neraca, kas dan setara kas perseroan per 30 September 2026 tercatat sebesar Rp21,8 miliar, meningkat dari Rp10,8 miliar pada akhir 2025. Sepanjang Januari-September 2026, perseroan melakukan pembayaran utang bank sebesar Rp35,8 miliar.
Pada akhir September 2026, total utang berbunga tercatat sebesar Rp60,6 miliar, turun 35,7 persen dari Rp94,3 miliar pada akhir 2025.
(Dhera Arizona)