
 Rohman Wibowo
Langkah ini dilakukan untuk mengurangi penempatan dana perbankan yang terkonsentrasi pada instrumen berjangka panjang. Dengan demikian, likuiditas diharapkan dapat kembali mengalir ke instrumen dengan tenor lebih pendek.
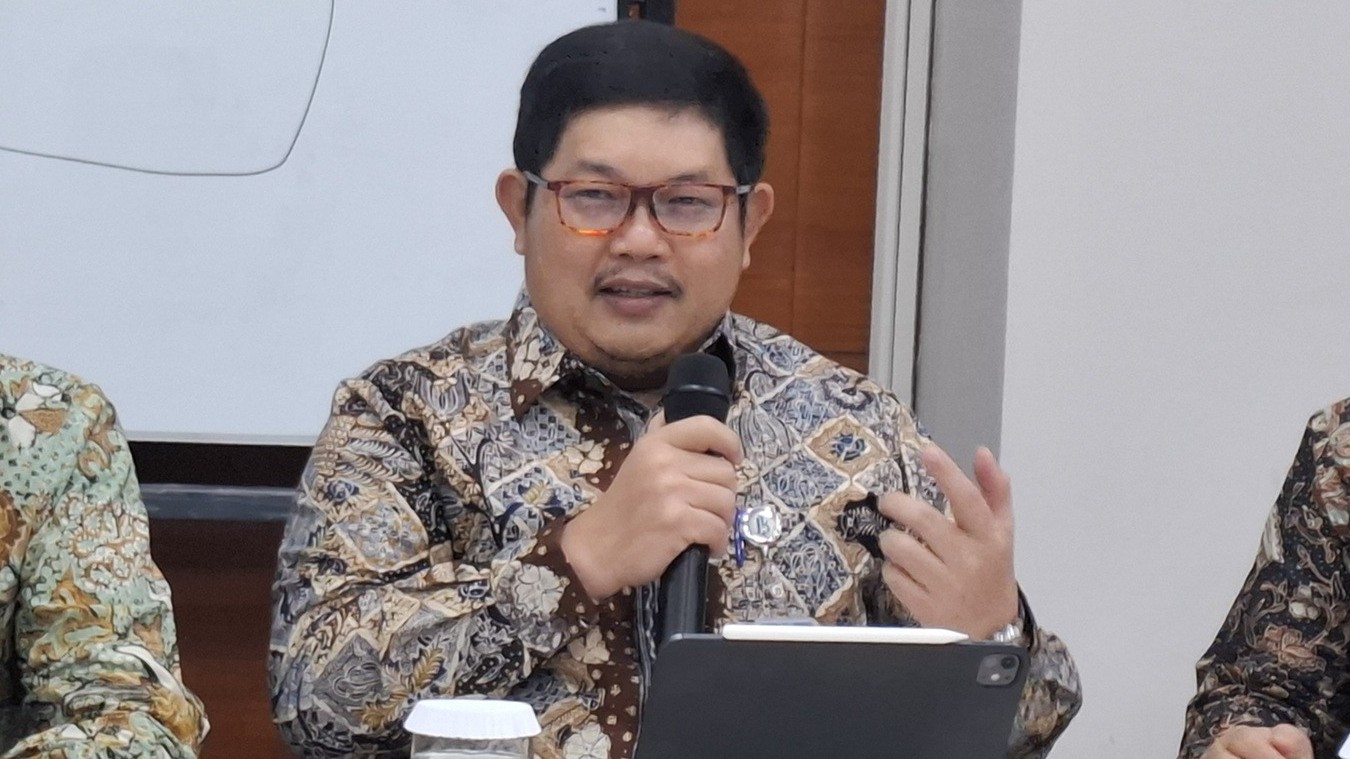
“Dulu highest outstanding SRBI mencapai 1.070 dan sekarang sudah jauh di bawah itu, di kisaran 900-an bahkan di bawah 950. Kami merilis likuiditas dari SRBI sekitar 150 ke tenor yang lebih pendek, serta menurunkan likuiditas yang tadinya banyak terkunci di tenor 6, 9, dan 12 bulan,” kata Erwin.
Meski volume penerbitan SRBI disesuaikan, BI tetap menjaga daya tarik instrumen berdenominasi rupiah tersebut bagi investor nonresiden. Upaya ini dilakukan melalui penguatan insentif lindung nilai valuta asing, antara lain melalui transaksi swap dan Domestic Non-Deliverable Forward (DNDF).
Sementara itu, bagi perbankan domestik, BI mendorong penataan kembali portofolio likuiditas seiring penyesuaian suku bunga SRBI di pasar sekunder.
BI memastikan SRBI tetap menawarkan imbal hasil yang kompetitif untuk mendukung aliran masuk modal asing ke pasar keuangan domestik. Pada saat yang sama, perbankan nasional diharapkan mengoptimalkan pengelolaan aset likuid secara terukur.