
 Anggie Ariesta
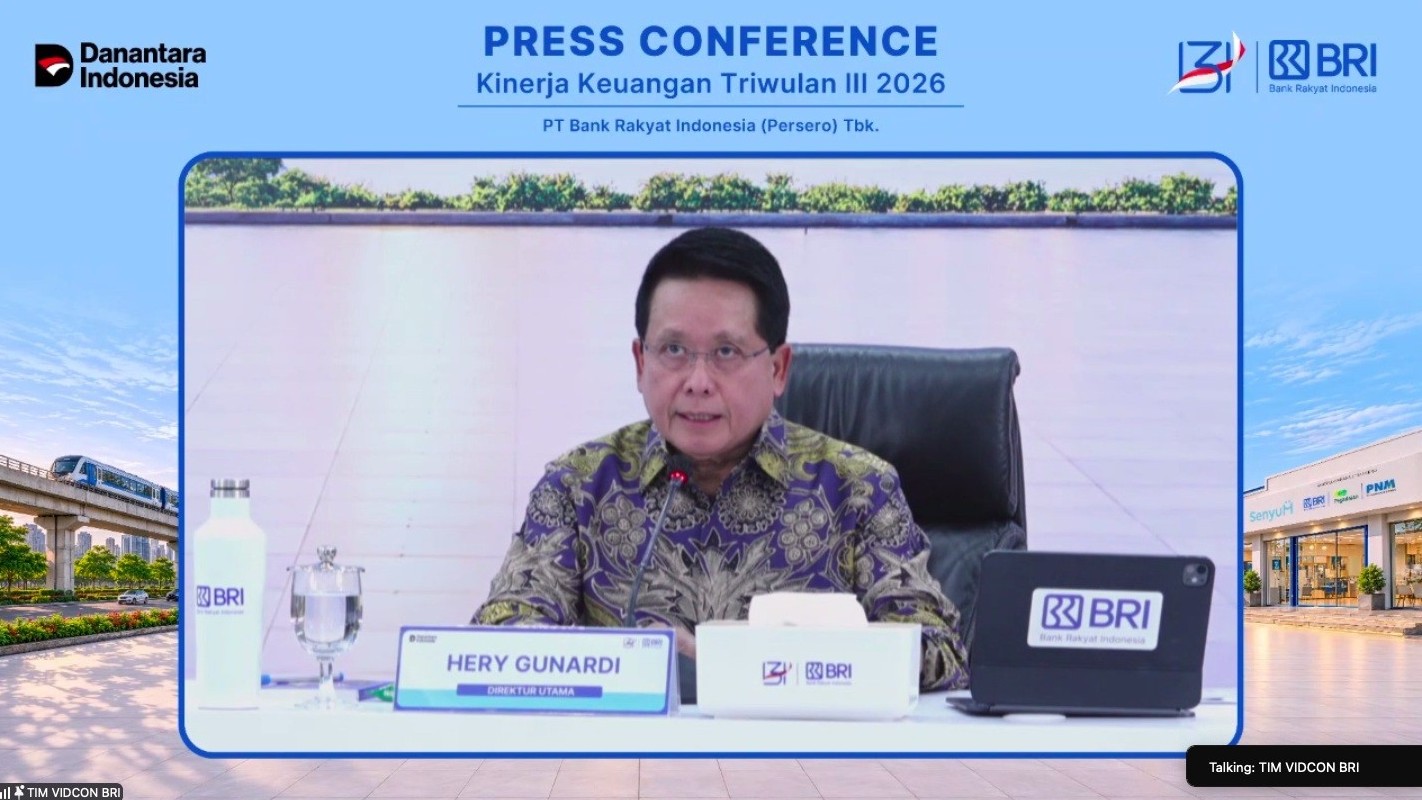
Kombinasi penyaluran kredit yang solid dan penguatan struktur pendanaan mendorong Pendapatan Bunga Bersih (Net Interest Income/NII) konsolidasi BRI naik 6,2 persen YoY menjadi Rp117,9 triliun.
Sementara itu, Laba Operasional Sebelum Pencadangan (Pre-Provision Operating Profit/PPOP) konsolidasi tumbuh 10,9 persen YoY menjadi Rp96,1 triliun dari periode sebelumnya Rp86,7 triliun.
Peningkatan komposisi dana murah juga berdampak positif terhadap penurunan biaya dana (Cost of Fund/CoF) bank only yang turun dari 3 persen pada triwulan III 2025 menjadi 2,6 persen pada triwulan III 2026.
Langkah efisiensi turut mendorong perbaikan rasio biaya terhadap pendapatan (Cost to Income Ratio/CIR) bank only dari 42,8 persen menjadi 40 persen atau membaik sekitar 2,8 persen secara tahunan.
Dari sisi kualitas aset, rasio kredit bermasalah (Non-Performing Loan/NPL) membaik 22 basis poin dari 3,1 persen menjadi 2,9 persen pada triwulan III 2026.
Perbaikan ini didukung penerapan selective growth, penguatan early warning system, serta optimalisasi collection dan recovery. Hal ini turut menurunkan Cost of Credit (CoC) sebesar 41 basis poin dari 3,2 persen menjadi 2,8 persen.
Penguatan efisiensi pendanaan, marjin yang terjaga, dan perbaikan kualitas aset tersebut mendorong peningkatan imbal hasil perseroan, di mana Return on Assets (ROA) naik dari 2,7 persen menjadi 2,8 persen, sedangkan Return on Equity (ROE) meningkat dari 17 persen menjadi 19,2 persen.
(Dhera Arizona)