
 Anggie Ariesta
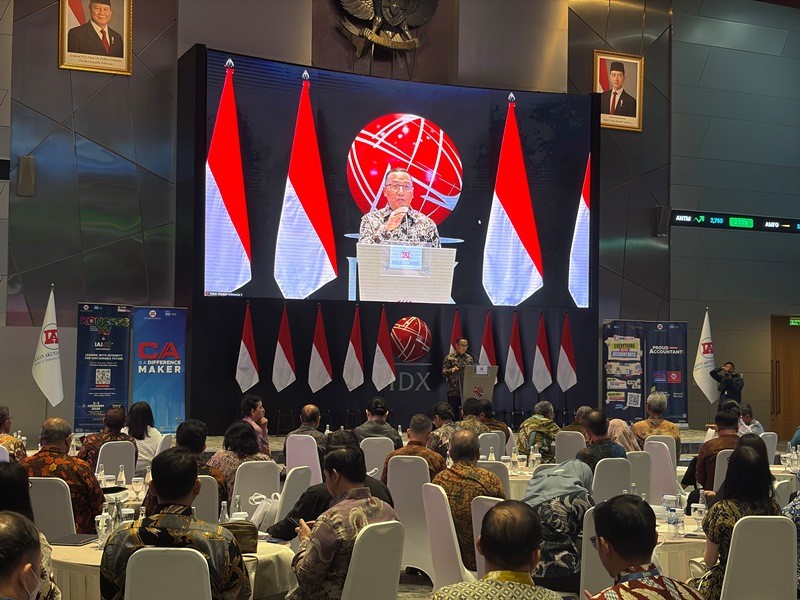
Iding menggarisbawahi tiga aspek yang perlu diperkuat. Pertama, keterhubungan antara laporan keuangan dan laporan keberlanjutan (sustainability report), sehingga investor memperoleh gambaran menyeluruh mengenai profil risiko dan langkah mitigasi perusahaan.
Kedua, penerapan standar dan profesionalisme dalam proses pelaporan. Setiap pengungkapan risiko harus didukung bukti empiris yang memadai serta dapat dipertanggungjawabkan.
Ketiga, peningkatan kualitas laporan agar tidak sekadar memenuhi kewajiban administratif, tetapi juga menyajikan informasi strategis yang dapat digunakan investor dalam mengambil keputusan investasi.
"Regulator, bursa, perusahaan tercatat, profesi akuntan, auditor, dan praktisi keberlanjutan perlu bergerak bersama-sama sebagai satu tim untuk memperkuat tata kelola dan keterbukaan informasi yang berkualitas serta kredibel," tutur Iding.
(DESI ANGRIANI)