



 Rohman Wibowo
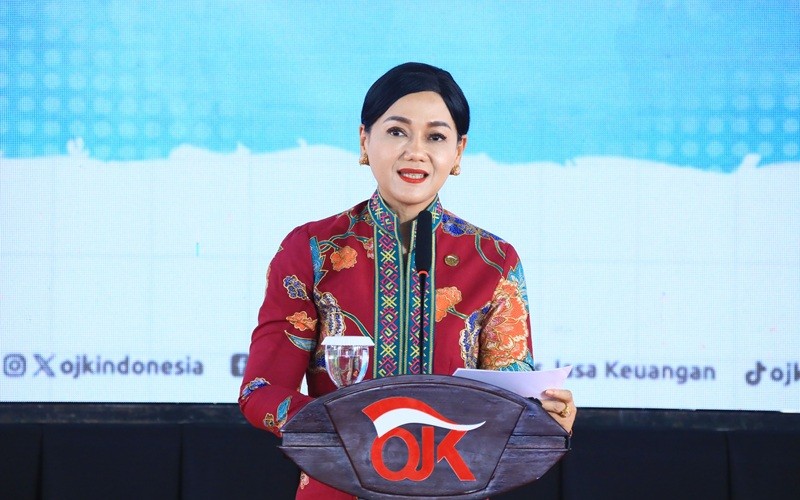
IDXChannel - Otoritas Jasa Keuangan (OJK) resmi menerbitkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030. Peta jalan strategis ini dirancang sebagai instrumen untuk memperkokoh fondasi kelembagaan sekaligus memacu daya saing industri perbankan nasional dalam menghadapi dinamika lanskap perekonomian masa depan.
Penyusunan panduan arah kebijakan ini digadang-gadang untuk mewujudkan tatanan industri perbankan yang kian sehat, kokoh, inovatif, dan berdaya saing tinggi, sehingga mampu melipatgandakan kontribusinya terhadap pertumbuhan ekonomi nasional.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menyampaikan bahwa industri perbankan domestik tengah melangkah masuk ke periode yang semakin dinamis. Pergeseran konstelasi ekonomi global, lompatan teknologi yang bergerak cepat, perubahan perilaku transaksi masyarakat, hingga meningkatnya tuntutan atas prinsip keberlanjutan dan tata kelola menghadirkan tantangan sekaligus peluang bagi para pelaku usaha perbankan.
“Untuk itu kita harus membangun perbankan yang resilien dengan modal dan likuiditas dan manajemen risiko yang kuat. Kemudian juga harus inovatif, melalui pemanfaatan teknologi dan memberikan nilai tambah, produktif dalam menyalurkan pembiayaan bagi ekonomi produktif, dan juga inklusif, dengan terus memperhatikan pelindungan konsumen,” kata Friderica dalam keterangan resmi, Sabtu (3/10/2026).

Friderica menilai performa sektor jasa keuangan Indonesia sejauh ini tetap berada pada level yang terjaga serta memegang peran sentral dalam menggerakkan roda ekonomi domestik di tengah ketidakpastian makroekonomi dan tensi geopolitik global.
Kondisi tersebut tecermin dari realisasi kinerja perbankan per Agustus yang mencatatkan pertumbuhan penyaluran kredit sebesar 13,65 persen secara tahunan (year-on-year), diiringi penghimpunan Dana Pihak Ketiga (DPK) yang tumbuh 10,92 persen.
Ketahanan perbankan juga ditopang oleh permodalan yang solid dengan rasio kecukupan modal (Capital Adequacy Ratio/CAR) di level 24,1 persen, serta rasio kredit bermasalah (Non-Performing Loan/NPL) gross yang terkendali pada angka 2,11 persen.
Sementara itu, Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menguraikan bahwa sektor perbankan kini menghadapi persilangan tantangan yang kompleks, mulai dari turbulensi geopolitik global, isu lingkungan hidup, disrupsi teknologi, adaptasi model bisnis, hingga tuntutan penguatan tata kelola berkelanjutan serta perlindungan konsumen yang terintegrasi dengan agenda pembangunan nasional.
“Karena itu, industri perbankan perlu memiliki arah pengembangan yang jelas dan mampu merespons perubahan sekaligus mendukung prioritas pembangunan nasional, baik dalam jangka menengah maupun jangka panjang. Dalam konteks inilah RP31 disusun,” kata Dian.
Dian menjelaskan, kehadiran RP3I menjadi bagian integral dari tindak lanjut implementasi Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Regulasi ini memberikan payung hukum bagi perluasan ragam produk dan aktivitas perbankan, sekaligus menyelaraskan langkah industri dengan target Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2025–2029 guna memperdalam pasar keuangan serta memperkuat fungsi intermediasi.
Di dalam dokumen RP3I 2026–2030, OJK menetapkan lima pilar prioritas strategis. Pertama, memperkokoh struktur dan kapasitas kelembagaan, permodalan, likuiditas, tata kelola, manajemen risiko, serta penegakan integritas agar perbankan tumbuh sehat, tahan banting, dan kompetitif.
Kedua, mengakselerasi transformasi serta inovasi digital secara terukur, termasuk adopsi teknologi mutakhir dan perintis, yang dibarengi penguatan tata kelola, sistem keamanan, dan ketahanan siber.
Ketiga, mendiversifikasi produk serta aktivitas usaha dalam koridor universal bank, menggenjot aliran pembiayaan ke sektor produktif, memperkuat ekosistem rantai pasok dan mendorong integrasi Open Banking–Open Finance demi meningkatkan mutu intermediasi.
Keempat, menajamkan penerapan keuangan berkelanjutan dan pengelolaan risiko iklim, sembari memperluas kapasitas pendanaan yang menyokong transisi menuju ekonomi hijau.
Kelima, menyederhanakan proses perizinan agar lebih efisien dan terpadu, serta menerapkan mekanisme pengawasan adaptif berbasis risiko, termasuk penguatan pengawasan perilaku pasar dan pemantauan risiko keberlanjutan. (Febrina Ratna Iskana)


