
 Anggie Ariesta

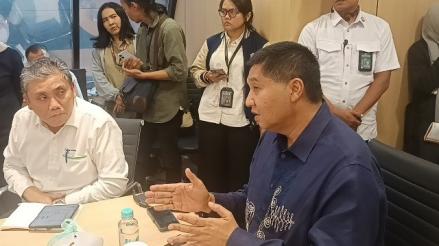
Rully mengatakan, penerapan teknologi tersebut tidak hanya sebatas merepresentasikan aset dalam bentuk digital, tetapi perlu memberikan dampak terhadap pembiayaan sektor perumahan.
“Ke depan, use case-nya juga dapat berkembang, misalnya untuk membantu monetisasi aset tertentu, termasuk aset bermasalah, sepanjang struktur legal, valuasi, perlindungan investor, dan aspek regulasinya telah memadai,” ujarnya.
Untuk mendukung penerapan tokenisasi, BTN memetakan empat aspek kesiapan, yakni infrastruktur ekosistem digital yang aman, kepastian struktur transaksi secara legal, kualitas dan standardisasi data underlying KPR, serta edukasi bagi basis investor.
Perseroan juga menyiapkan mitigasi terhadap sejumlah risiko, mulai dari risiko siber dan operasional, risiko underlying KPR, risiko likuiditas pasar sekunder, hingga perlindungan konsumen.
“Karena itu, bagi BTN, keberhasilan tokenisasi bukan diukur dari berapa banyak aset yang berhasil ditokenisasi, melainkan dari seberapa jauh inovasi tersebut mampu memperluas akses investor, menciptakan pendanaan yang lebih efisien, dan pada akhirnya meningkatkan kapasitas pembiayaan perumahan,” jelas Rully.